
Двойные драйверы спроса на новые энергетические металлы и фосфатные удобрения меняют структуру предложения
1. Глобальная динамика спроса и предложения: резкий рост спроса на плавку и структурно ограниченное предложение сырья
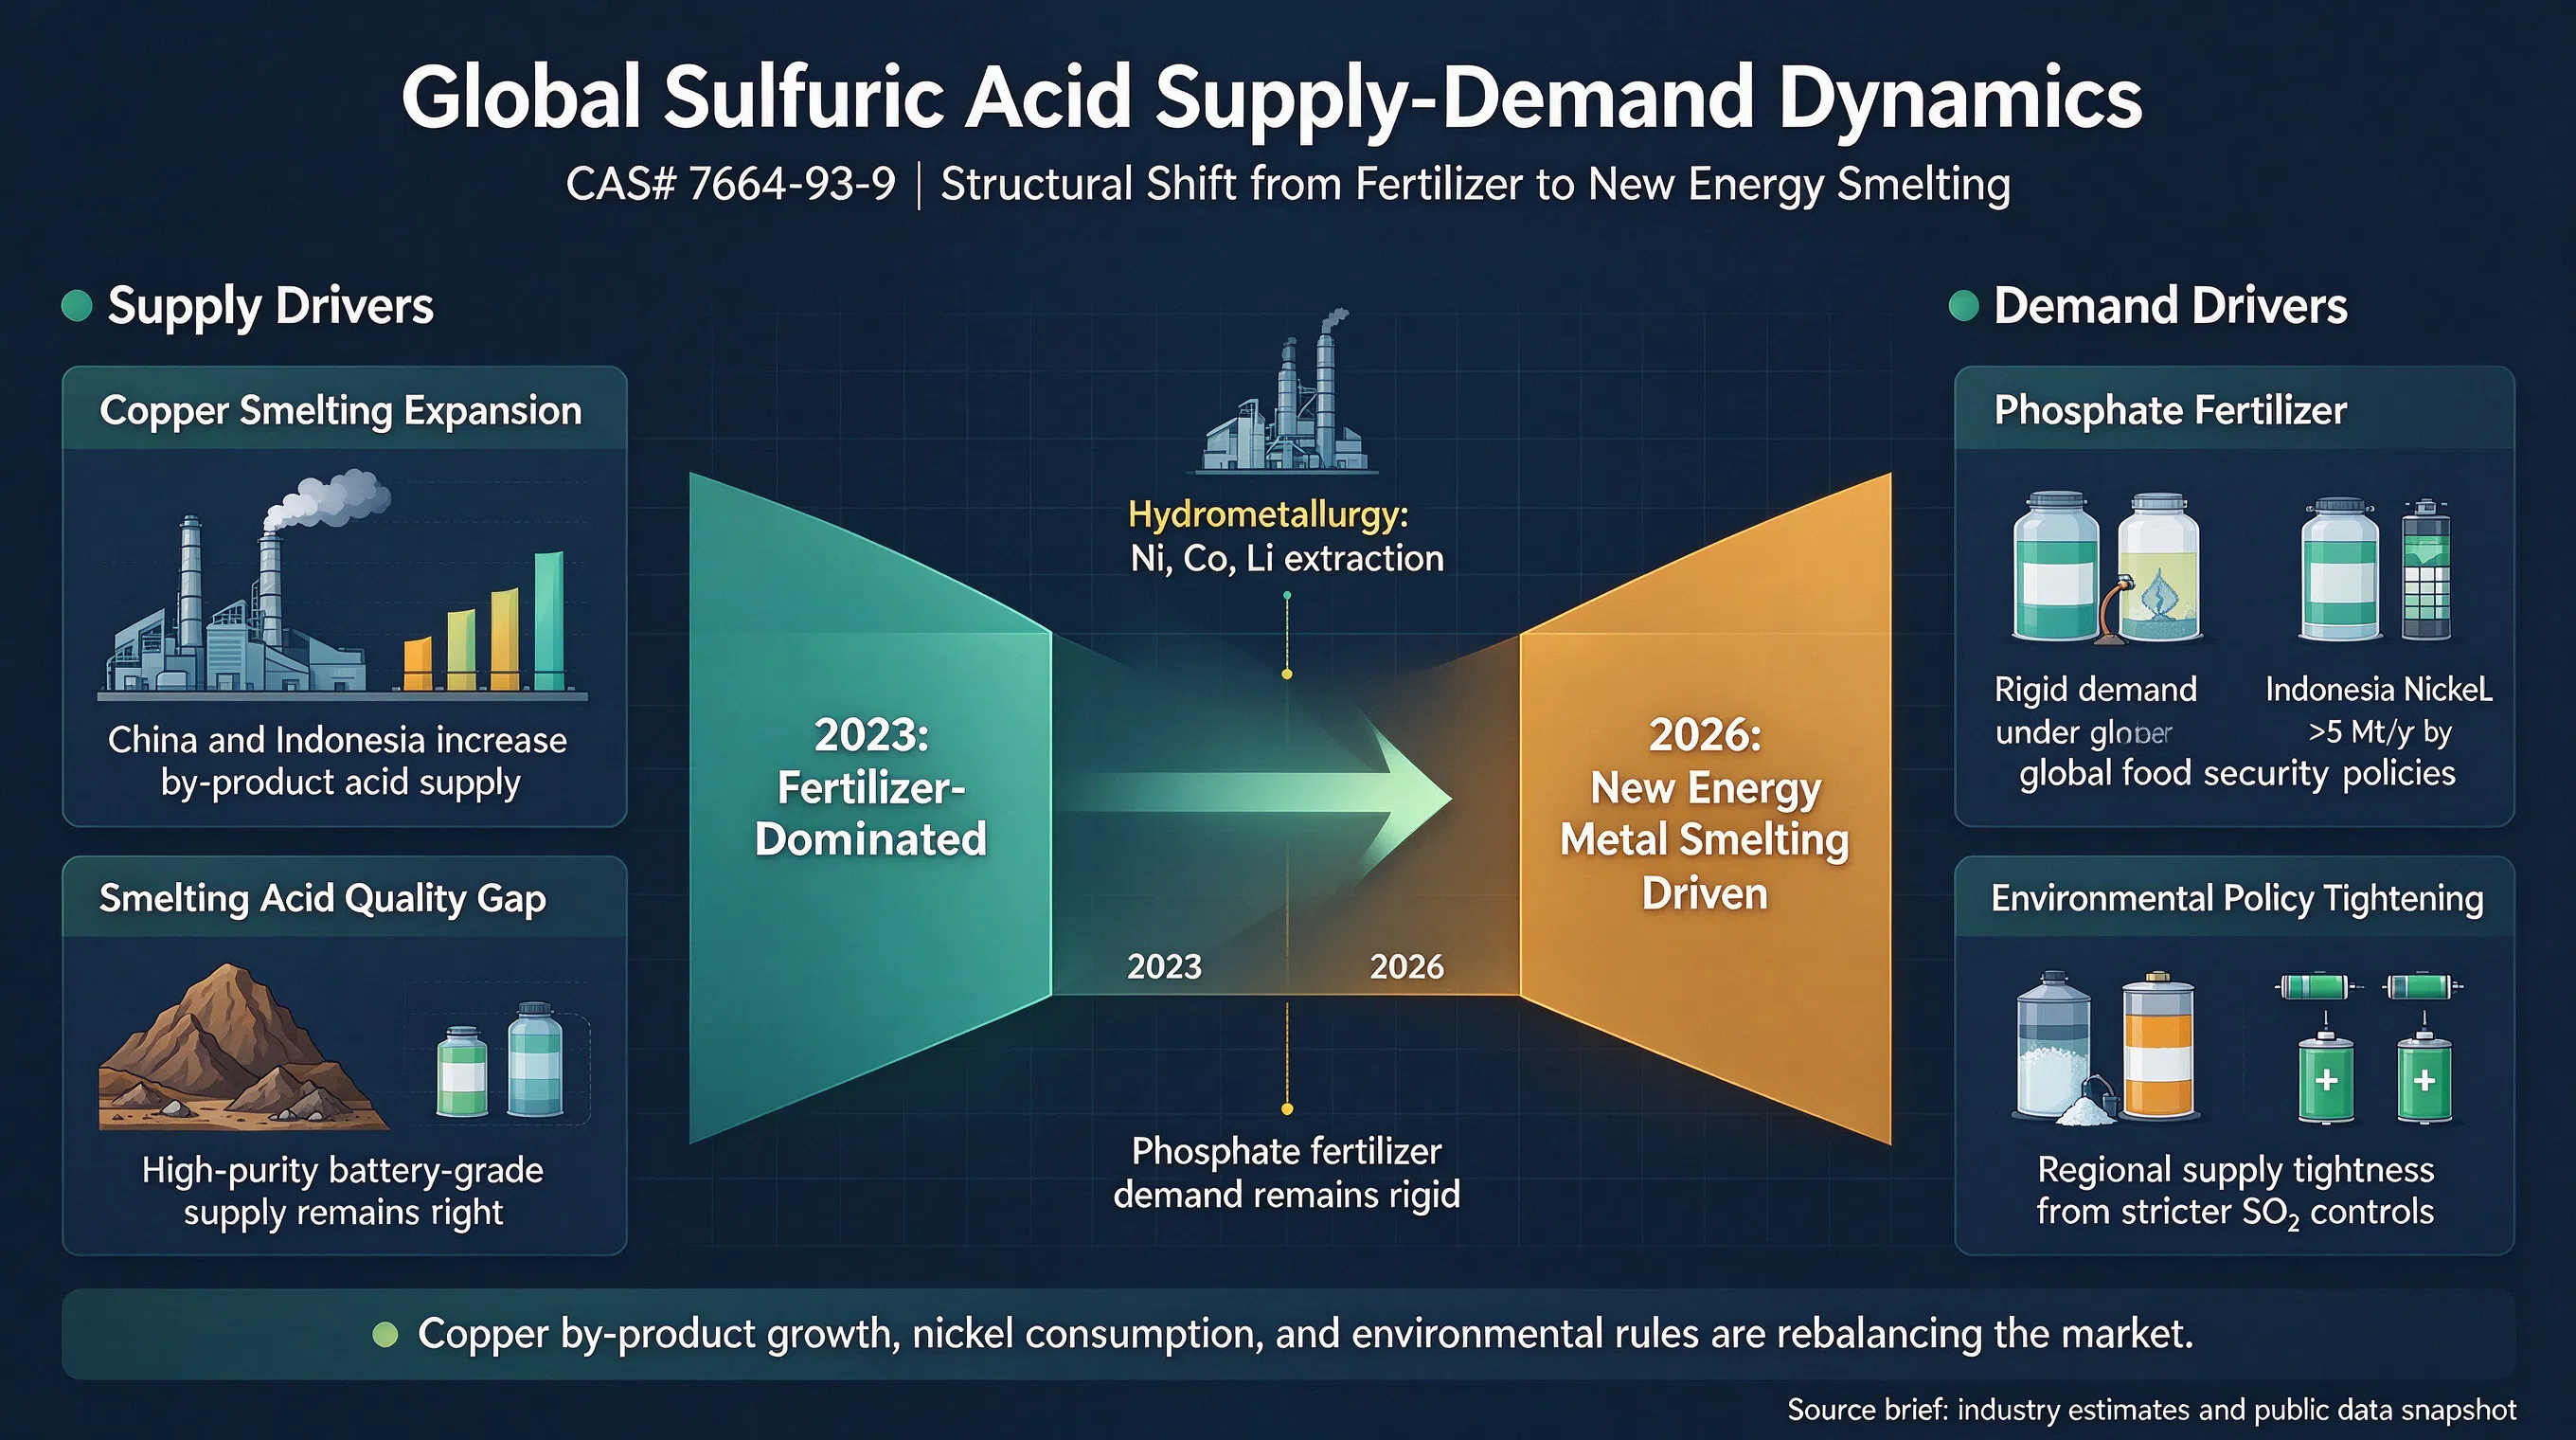
С 2023 по 2026 год мировой рынок серной кислоты переживает структурный сдвиг от «доминирования традиционных удобрений» к «драйверу со стороны плавки новых энергетических металлов». Как ключевое сырьё для гидрометаллургии (особенно извлечения никеля, кобальта и лития) и производства фосфатных удобрений, её цепочка поставок находится под глубоким влиянием расширения мощностей по выплавке меди и экологической политики.
Расширение мощностей по выплавке меди стимулирует предложение попутной кислоты: непрерывное расширение мировых мощностей по выплавке меди (особенно в Китае и Индонезии) значительно увеличило предложение серной кислоты как побочного продукта плавки. Однако из-за неоднородного качества попутной кислоты (некоторые содержат примеси мышьяка и фтора) сохраняется дефицит предложения высокочистой серной кислоты, соответствующей требованиям новых энергетических батарей.
Резонанс спроса на фосфатные удобрения и новые энергоносители: под влиянием глобальной политики продовольственной безопасности спрос на кислоту для фосфатных удобрений остаётся жёстким. Между тем, поскольку Индонезия является мировым центром переработки никелевых ресурсов, её проекты HPAL (высокотемпературное кислотное выщелачивание) отличаются чрезвычайно высоким удельным потреблением серной кислоты. По оценкам, к 2026 году спрос на серную кислоту в никелеплавильном секторе Индонезии превысит 5 миллионов тонн в год (отраслевая оценка).
Ужесточение экологической политики: Китай и ЕС вводят всё более строгие стандарты выбросов диоксида серы при производстве серной кислоты, что приводит к остановке или ограничению производства некоторых малых и средних сернокислотных заводов, вызывая периодическую региональную напряжённость предложения.
Серная кислота CAS № 7664-93-9
2. Производственный ландшафт: доминирование Китая по мощностям и растущая доля кислоты от плавки
Китай остаётся крупнейшим в мире производителем и потребителем серной кислоты, на его долю приходится примерно более 40% мировых мощностей. С расширением мощностей по выплавке цветных металлов внутри страны доля кислоты из отходящих газов плавки в общем объёме производства превысила 35%, постепенно вытесняя традиционную кислоту от сжигания серы в качестве основного источника предложения.
Консолидация мощностей и региональный перенос: с 2024 по 2025 год некоторые устаревшие установки по сжиганию серы в Северном и Восточном Китае были выведены из эксплуатации под давлением экологических требований, в то время как Юго-Западный и Северо-Западный Китай, опираясь на местные ресурсы фосфатной руды и плавки, построили несколько крупномасштабных заводов по производству кислоты от плавки.
Прорывы в области зелёных и низкоуглеродных технологий: ведущие предприятия, такие как Jiangxi Copper и Tongling Nonferrous, внедряют технологии утилизации низкотемпературного отходящего тепла и конверсии высококонцентрированного диоксида серы, что не только снижает энергопотребление, но и значительно сокращает выбросы хвостовых газов. Некоторые компании достигли замкнутого цикла «нулевого сброса сточных вод» в производстве серной кислоты при выплавке.
Серная кислота CAS № 7664-93-9
3. Инновации в применении: расширение до высокочистых электронных и аккумуляторных марок
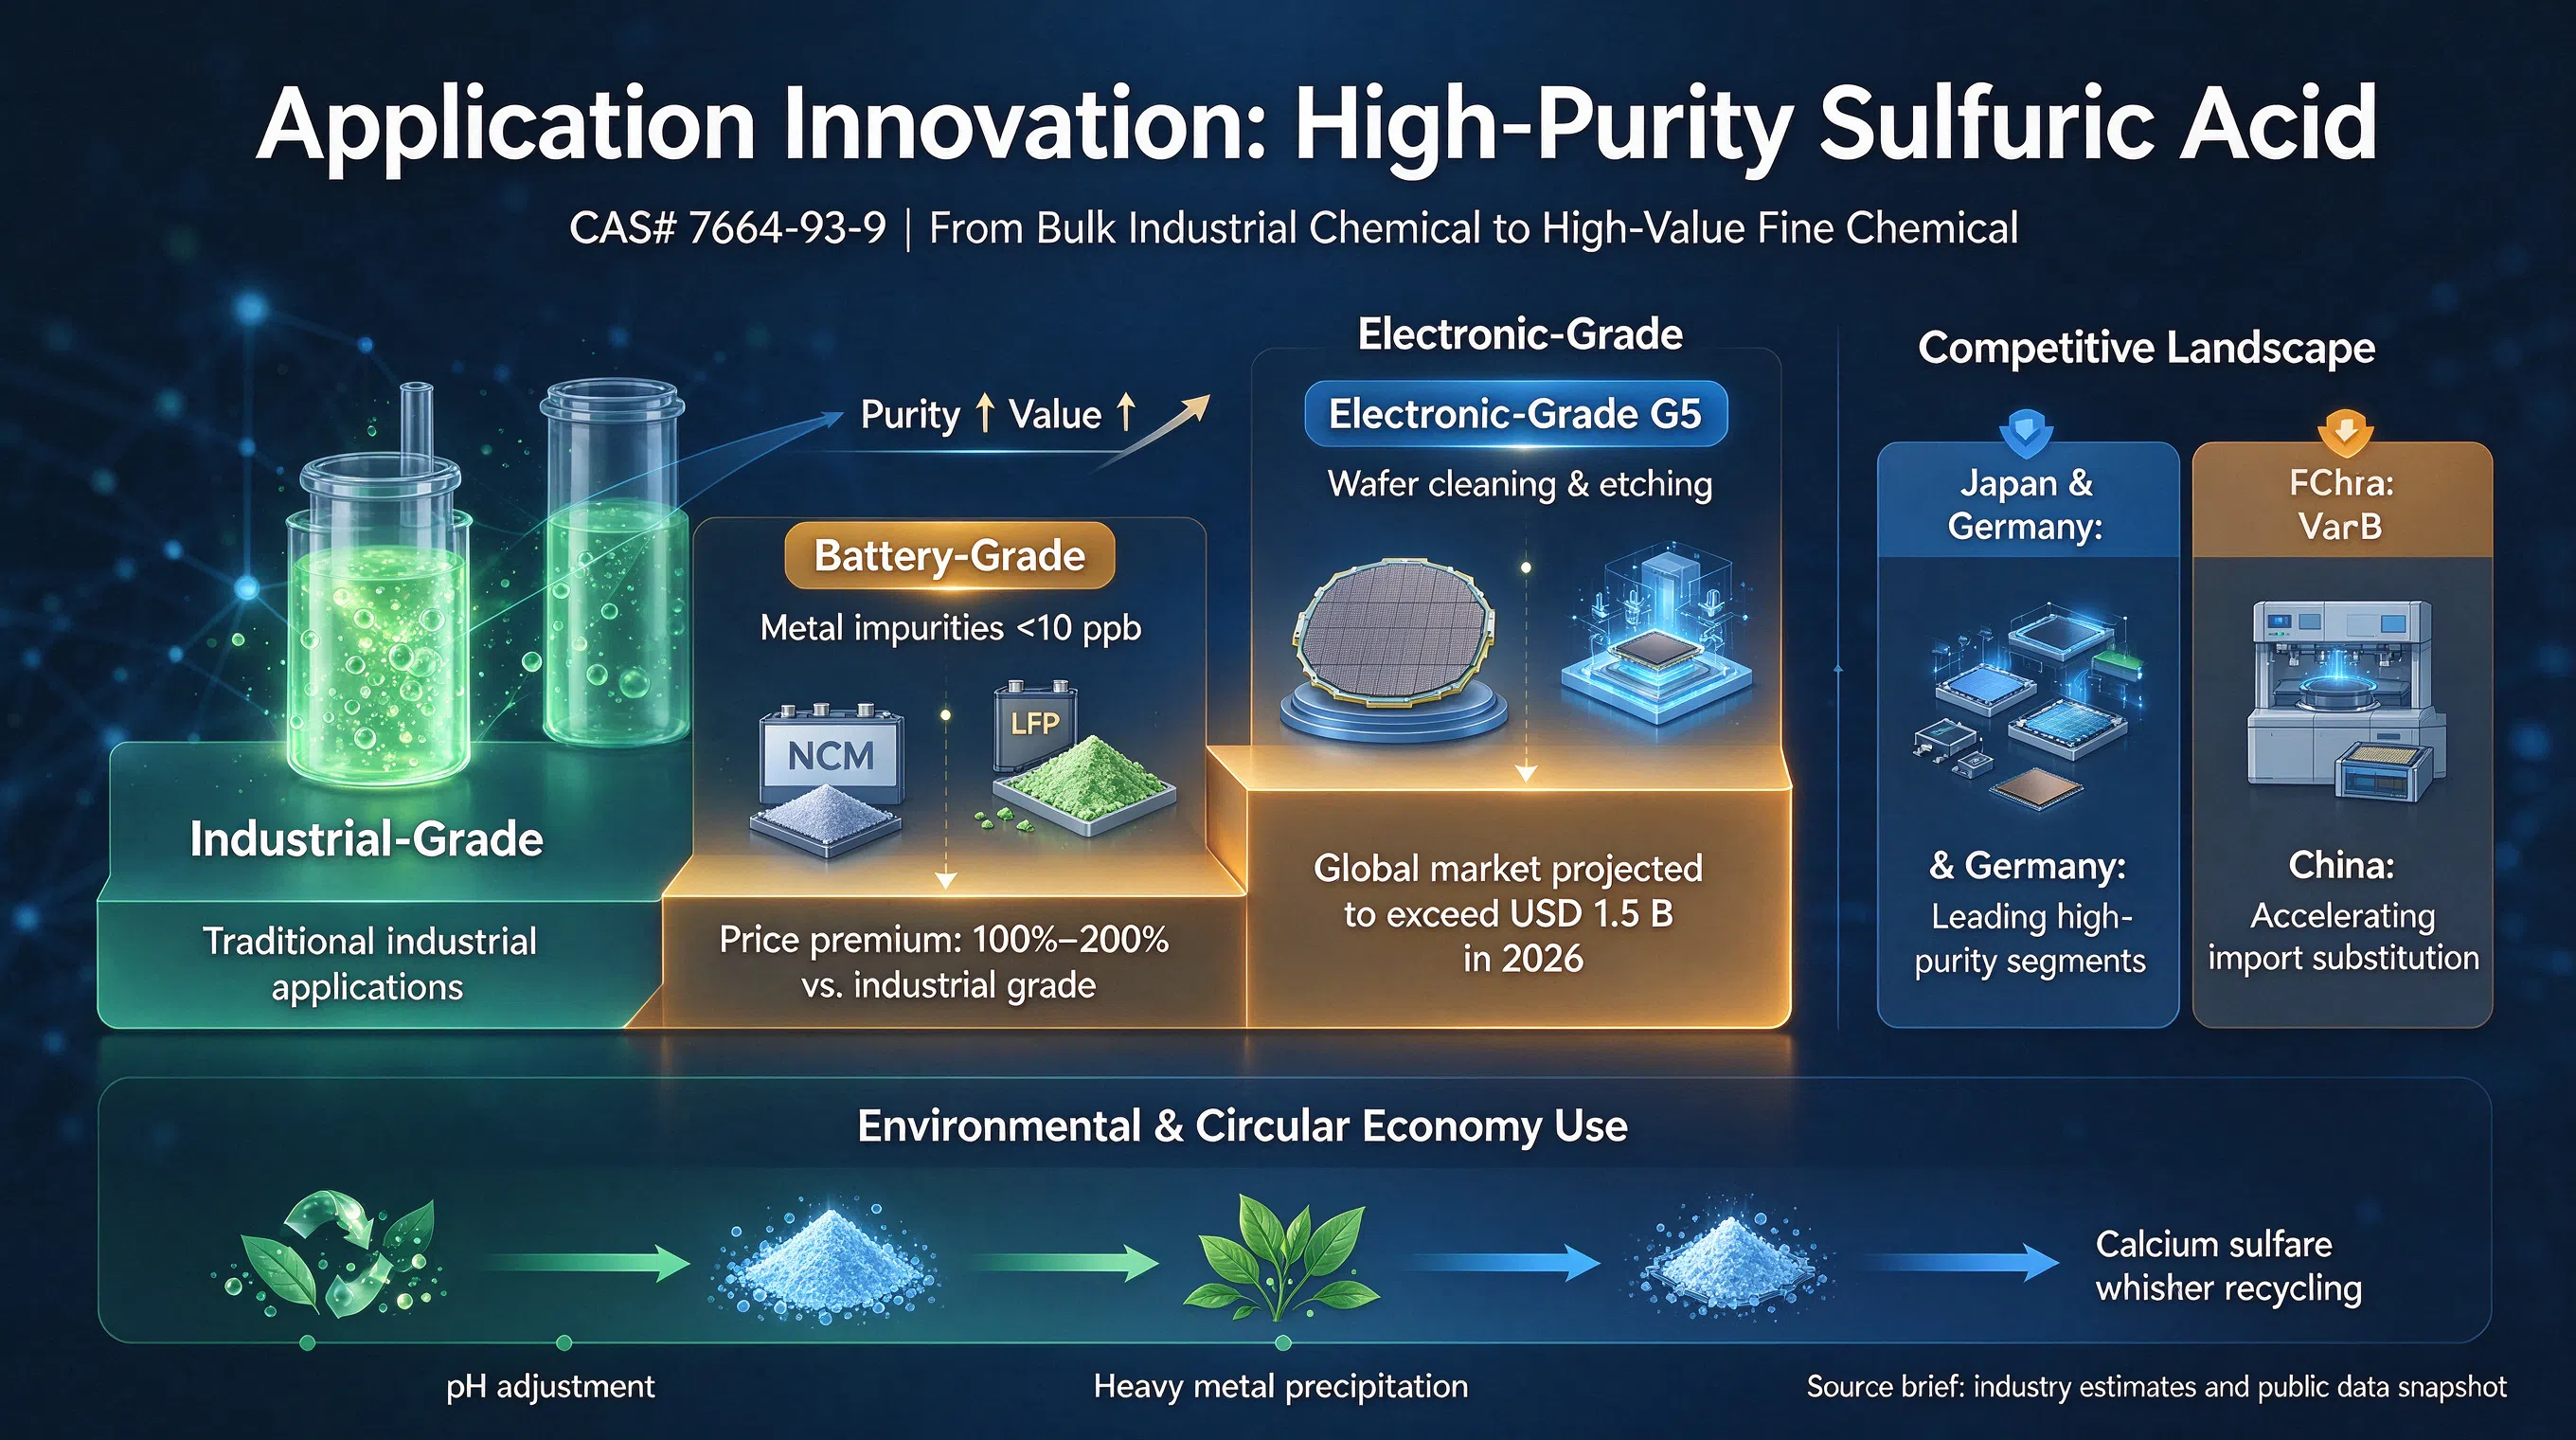
Благодаря взрывному росту отраслей новой энергетики и полупроводников серная кислота превращается из крупнотоннажного промышленного продукта в высокодобавленную тонкую химическую продукцию.
Аккумуляторная серная кислота (высокой чистоты): поскольку требования к содержанию примесей для тройных прекурсоров (NCM) и литий-железо-фосфатных (LFP) аккумуляторов становятся всё более строгими, спрос на аккумуляторную серную кислоту (примеси металлов <10 ppb) резко вырос. Цена этой марки на 100%-200% выше, чем у промышленной серной кислоты.
Электронная серная кислота (класс G5): в процессах очистки и травления полупроводниковых пластин электронная серная кислота является незаменимым ключевым материалом. С глобальным расширением фабрик по производству пластин мировой рынок электронной серной кислоты, по прогнозам, превысит 1,5 млрд долларов США в 2026 году (данные Grand View Research). Японские компании, такие как Mitsubishi Chemical, и немецкая компания BASF доминируют в этой области, в то время как китайские компании ускоряют импортозамещение.
Очистка и переработка сточных вод: в сфере охраны окружающей среды серная кислота широко используется для регулирования pH и осаждения тяжёлых металлов. Новые технологии вовлечения в оборот побочных продуктов, таких как гипсовые усы, становятся новыми точками роста циркулярной экономики отрасли.
Серная кислота CAS № 7664-93-9


